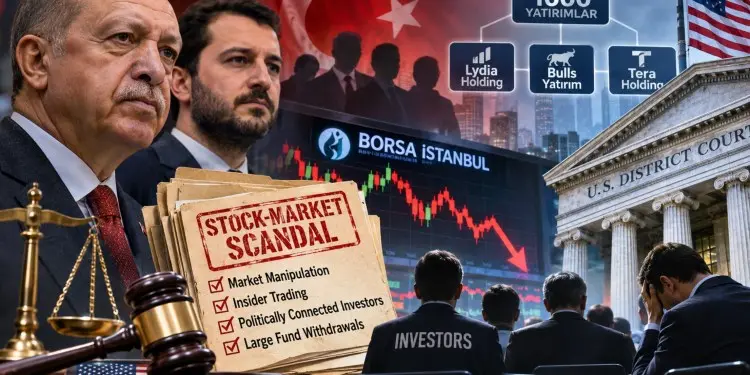
Les liens d’Erdoğan avec le scandale boursier turc ouvrent la voie à des poursuites aux États-Unis
Les points importants
- Poursuites américaines possibles : Des investisseurs lésés pourraient intenter des actions en justice aux États-Unis contre des entreprises turques impliquées dans le scandale boursier, en raison de leurs liens financiers avec le marché américain.
- Implication du neveu d’Erdoğan : Üsame Erdoğan, neveu du président turc, est au cœur du scandale via ses participations dans des sociétés liées aux fonds d’investissement mis en cause, suscitant des questions sur un éventuel conflit d’intérêts.
- Tentative d’étouffement : Le gouvernement Erdoğan est accusé de protéger les bénéficiaires politiquement connectés du scandale, notamment en refusant de divulguer l’identité des principaux gagnants de la manipulation boursière.
Abdullah Bozkurt/Stockholm
Le vaste scandale boursier qui secoue la Turquie, que l’opposition accuse le président Recep Tayyip Erdoğan et son gouvernement de vouloir étouffer en protégeant les bénéficiaires politiquement connectés, pourrait déborder devant les tribunaux américains. Des investisseurs explorent la possibilité d’engager des poursuites pour manipulation présumée impliquant des sociétés turques ayant des liens financiers avec les États-Unis.
L’enquête, qui se poursuit malgré un tollé général et les tentatives apparentes du gouvernement Erdoğan de la reléguer hors de l’attention nationale, a également ravivé l’examen des activités commerciales du neveu du président, Üsame Erdoğan, dont les intérêts commerciaux recoupent ceux des groupes financiers impliqués dans la controverse.
Ces liens soulèvent des questions sur la possibilité que des membres de la famille du président, leurs associés et des dirigeants liés aux fonds d’investissement en difficulté — voire Erdoğan lui-même — fassent l’objet de poursuites civiles ou pénales à l’étranger si des preuves établissent leur implication personnelle dans des activités illicites ayant des liens suffisants avec les marchés financiers américains pour relever de la compétence des tribunaux des États-Unis.
Les conséquences internationales potentielles sont considérables, compte tenu de l’ampleur de la crise, de la participation d’investisseurs étrangers aux valeurs turques et des précédents de dirigeants d’entreprises turques poursuivis devant les tribunaux américains.
Le scandale a touché près d’un demi-million d’investisseurs et plus de 20 milliards de dollars d’actifs, entraînant la liquidation de 131 fonds d’investissement gérés par sept sociétés de gestion d’actifs. Les autorités enquêtent sur des allégations selon lesquelles des gestionnaires et des investisseurs affiliés auraient manipulé des actions de sociétés peu liquides, gonflé la valeur des fonds et profité de transactions qui ont finalement laissé d’autres investisseurs subir des pertes substantielles.
L’enquête s’est étendue au-delà du secteur financier pour inclure des personnalités du monde des affaires politiquement connectées et des responsables associés au Parti de la justice et du développement (AKP) au pouvoir d’Erdoğan.
Bien qu’aucune action en justice américaine avérée résultant spécifiquement du scandale de 2026 n’ait été identifiée à ce jour, les liens financiers américains documentés et les précédents impliquant des sociétés turques fournissent des motifs pour examiner une éventuelle responsabilité transfrontalière.
Ci-dessous, une copie de la plainte pour action collective en valeurs mobilières déposée contre le géant turc du commerce électronique Hepsiburada, ses hauts dirigeants et membres du conseil d’administration, ainsi que cinq banques d’investissement internationales, devant le tribunal de district des États-Unis pour le district sud de New York le 21 octobre 2021. La plainte alléguait que la société avait induit les investisseurs en erreur en dissimulant un ralentissement de sa croissance avant son introduction en bourse au Nasdaq. L’affaire a été réglée pour 13,9 millions de dollars en août 2023 sans aveu ni constatation judiciaire de faute :
L’un des aspects les plus sensibles politiquement du scandale concerne Üsame Erdoğan, le fils du frère du président Erdoğan, Mustafa Erdoğan, un homme d’affaires dont les investissements se sont diversifiés dans les services de mobilité, la technologie financière, l’énergie et d’autres secteurs.
Üsame Erdoğan est le président du conseil d’administration de 1000 Yatırımlar Holding, une société d’investissement cotée en bourse, créée en 2022 et inscrite à la Bourse d’Istanbul en novembre 2023. Les documents d’entreprise examinés par Nordic Monitor montrent qu’il détenait environ 18,37 % des actions de la société et contrôlait 24,09 % de ses droits de vote, ce qui faisait de lui son plus grand actionnaire individuel au moment des informations divulguées.
La société opère par le biais d’investissements dans les trottinettes électriques, les services de paiement, les logiciels, les énergies renouvelables et les entreprises technologiques. Ses filiales et sociétés associées comprennent Bin Ulaşım ve Akıllı Şehir Teknolojileri, communément appelée BinBin, un opérateur de location de trottinettes électriques.
Selon les registres de propriété d’entreprise cités dans les allégations, 1000 Yatırımlar a des liens de propriété avec Lydia Holding, un groupe d’investissement dont les intérêts sont liés à Bulls Yatırım, une société de courtage dont le gestionnaire de fonds associé, Bulls Portföy, figurait parmi les sociétés touchées par les ordres de liquidation. Bulls Yatırım a également servi d’intermédiaire dans l’offre publique de BinBin en 2024.
Cette relation est importante car 15 fonds gérés par Bulls Portföy figuraient parmi ceux dont la liquidation a été ordonnée après la crise de septembre. Les liens politiques peuvent avoir influencé la manière dont les personnalités du monde des affaires associées au réseau ont été traitées au cours de l’enquête, en particulier après la libération du président de Lydia, Enver Çevik, et du président de Bulls Yatırım, Kemal Akkaya, après un bref interrogatoire.
Pour un éventuel contentieux à l’étranger, ces documents pourraient être importants si les plaignants parvenaient à établir que des transactions spécifiques impliquaient des actes relevant de la compétence américaine.
Un autre lien financier important concerne Tera Holding, dont les activités de conseil en investissement et de gestion de portefeuille sont devenues centrales dans la crise des fonds turcs. Selon les informations publiées sur la plateforme de divulgation publique de la Turquie (KAP) et examinées par Nordic Monitor, la filiale de Tera, Veridion Teknoloji, a acquis la totalité des actions de 1000 Ödeme Hizmetleri ve Elektronik Para A.Ş., une société de services de paiement et de monnaie électronique détenue à 100 % par 1000 Yatırımlar Holding.
Cette transaction établit une relation commerciale substantielle entre une société associée au neveu du président et une filiale d’un groupe financier dont les dirigeants et les fonds d’investissement ont ensuite fait l’objet d’un examen réglementaire.
Les répercussions politiques se sont étendues au-delà des proches du président. Fatma Betül Sayan Kaya, ancienne ministre turque de la Famille et vice-présidente de l’AKP, a démissionné de son poste de direction au sein du parti en septembre 2026 après que des allégations ont été émises concernant d’importantes ventes d’actions avant l’effondrement du marché. Kaya a vendu des actions d’une valeur d’environ 1,3 milliard de livres turques, soit environ 27,5 millions de dollars, après les avoir achetées pour environ 63,4 millions de livres plus tôt dans l’année.
Une grande partie des transactions alléguées concernaient des actions d’Özata Denizcilik, une société de construction navale. Il a été allégué qu’elle avait reçu des informations privilégiées sur l’évolution imminente du marché. Cette controverse illustre l’importance de déterminer si des investisseurs politiquement connectés ont obtenu des informations matérielles non publiques avant les autres participants au marché.
Si une conduite comparable impliquait des transactions soumises à la législation américaine sur les valeurs mobilières, une enquête pour délit d’initié ou fraude pourrait devenir juridiquement possible. Le lien américain le plus concret avec le scandale provient des informations sur les investissements montrant que des fonds négociés sur les bourses américaines détenaient des actions de sociétés turques ultérieurement examinées par les régulateurs.
Destek Finans Faktoring, l’une des sociétés dont les transactions boursières ont fait l’objet d’une enquête, figurait dans le portefeuille du iShares MSCI Turkey ETF de BlackRock, qui se négocie aux États-Unis sous le symbole TUR. Les informations fournies par le fonds faisaient état de 307 325 actions Destek Finans Faktoring, d’une valeur d’environ 10,5 millions de dollars au 28 février 2026.
Un autre fonds coté aux États-Unis, le Renaissance International IPO ETF, a déclaré détenir 4 152 actions Destek d’une valeur de 175 832 dollars au 31 mars 2026. Ces positions démontrent que des produits d’investissement américains offraient une exposition à des valeurs turques par la suite associées à l’enquête pour manipulation du marché.
Cette exposition est significative car les sociétés turques concernées n’étaient pas des entreprises nationales isolées financées exclusivement par des investisseurs locaux. Leurs actions étaient également détenues par des véhicules d’investissement commercialisés à l’international et soumis aux obligations d’information américaines.
Un fonds négocié en bourse (ETF) coté aux États-Unis détient généralement des actions de sociétés turques pour le compte de ses investisseurs. Ces investisseurs possèdent des actions du fonds plutôt que de détenir directement les valeurs turques sous-jacentes. Par conséquent, investir dans un ETF qui détient des actions turques ne donne pas automatiquement à un investisseur individuel le droit d’intenter une action directe pour fraude en valeurs mobilières contre la société turque qui a émis ces actions.
Toute action en justice potentielle devrait aborder les questions de qualité pour agir, de droit applicable, de localisation des transactions pertinentes, de fausses déclarations alléguées et de lien de causalité.
Un lien commercial distinct concerne Tera Yatırım Teknoloji Holding, qui a déclaré un investissement dans Soter Technology Inc., une société constituée aux États-Unis. Selon les états financiers de Tera, l’investissement a été approuvé en avril 2025 et portait sur 200 000 dollars dans le cadre d’un accord simple pour des actions futures (SAFE). Les états financiers mentionnaient également le paiement du montant de l’investissement.
Cet accord donnait à l’investisseur turc une voie contractuelle pour acquérir potentiellement des participations dans la société américaine sous certaines conditions. Bien que de taille relativement modeste, cet investissement établit un lien direct entre une société turque associée au réseau plus large de Tera et une entreprise américaine.
De tels investissements pourraient devenir pertinents dans le cadre d’éventuelles procédures de traçage d’actifs ou d’autres litiges si une demande indépendante contre l’entité juridique appropriée était établie. Le lien identifie une contrepartie américaine spécifique dont les documents pourraient être examinés dans le cadre de procédures légales où la compétence et les exigences en matière de preuve seraient satisfaites.
Les liens d’affaires impliquant Üsame Erdoğan, Lydia Holding, Bulls Yatırım et Tera soulèvent une question juridique qui dépasse les entreprises elles-mêmes : celle de savoir si des personnes associées à des réseaux d’investissement politiquement connectés pourraient être nommées personnellement dans des litiges américains.
En principe, la nationalité turque, les relations familiales avec des responsables gouvernementaux et la propriété de sociétés enregistrées en dehors des États-Unis ne protègent pas automatiquement les personnes privées de la compétence civile américaine. Les administrateurs, les dirigeants, les traders et les actionnaires de contrôle peuvent engager leur responsabilité personnelle en vertu du droit américain applicable lorsque les faits et les éléments juridiques requis sont établis.
Dans les litiges pour fraude en valeurs mobilières, une telle responsabilité peut découler des déclarations matériellement trompeuses d’un individu, de sa participation à un stratagème frauduleux ou du contrôle légalement reconnu d’une entité responsable d’une violation.
Si des transferts frauduleux impliquant des actifs américains étaient établis, des procédures civiles distinctes de recouvrement pourraient être possibles en vertu des lois applicables. Ces procédures nécessiteraient leurs propres fondements factuels et juridictionnels.
La possibilité de poursuites contre le président Erdoğan en personne implique une analyse juridique sensiblement différente. En tant que président en exercice de la Turquie, Erdoğan bénéficie de l’immunité traditionnellement reconnue aux États-Unis pour les chefs d’État étrangers. Le manuel des affaires étrangères du département d’État américain stipule que les chefs d’État et de gouvernement étrangers en exercice jouissent de l’immunité contre la compétence civile et pénale américaine pendant leur mandat. Les tribunaux américains accordent généralement un poids décisif à la position du pouvoir exécutif américain sur l’immunité d’un dirigeant étranger en exercice.
Cette question a été illustrée de manière frappante dans les procédures concernant le prince héritier saoudien Mohammed ben Salmane, dont la nomination au poste de Premier ministre a affecté une action en justice américaine à son encontre. Les tribunaux américains ont examiné son immunité à la lumière de son statut de chef de gouvernement en exercice. Ces principes signifient que même si des allégations émergeaient liant personnellement Erdoğan à une faute financière, une action civile américaine directe contre lui pendant qu’il est président se heurterait à des obstacles d’immunité redoutables.
La situation pourrait changer après son départ du pouvoir, bien que les anciens responsables puissent continuer à invoquer l’immunité fondée sur la conduite pour certains actes officiels. Les questions concernant les activités commerciales privées nécessiteraient un examen distinct de la conduite et du droit applicable en matière d’immunité.
L’arrêt de la Cour suprême des États-Unis de 2010 dans l’affaire Samantar c. Yousuf a clarifié le fait que les responsables étrangers individuels ne bénéficient pas automatiquement de l’immunité en vertu de la loi sur l’immunité des souverains étrangers du simple fait de leurs fonctions officielles. D’autres formes d’immunité, notamment l’immunité de common law, peuvent toujours s’appliquer. Ces questions seraient très importantes si des plaignants tentaient un jour de nommer Erdoğan personnellement dans des procédures liées au scandale boursier.
Les allégations selon lesquelles le gouvernement du président Erdoğan tente de circonscrire le scandale boursier et de protéger les bénéficiaires politiquement connectés justifient un examen plus approfondi de l’implication personnelle potentielle du président. Sa présidence du fonds souverain turc et son autorité politique sur le gouvernement peuvent être pertinentes pour les questions de gouvernance et de contrôle réglementaire.
Contrairement au président, ses proches parents impliqués dans des affaires privées ne bénéficieraient pas automatiquement de l’immunité des chefs d’État uniquement en raison de leur lien de parenté.
La crise des fonds d’investissement a également touché des entreprises associées à l’État turc. Türkiye Sigorta, la plus grande compagnie d’assurance du pays, a été intégrée à l’enquête en pleine expansion après l’arrestation de ses hauts dirigeants. La société est détenue majoritairement par le Fonds de richesse de la Turquie, le véhicule d’investissement souverain présidé par le président Erdoğan.
Des fonds associés à Tera figuraient parmi les actionnaires de Türkiye Sigorta et avaient acquis au moins certaines de leurs positions peu avant le déroulement du scandale. Le cours de l’action de la société avait fortement augmenté au cours des années précédentes avant de chuter fortement lors des turbulences du marché.
Ce lien est politiquement important car il place une entreprise financière contrôlée par l’État au sein du réseau plus large d’investissements examinés.
Une affaire américaine antérieure offre un point de comparaison important. En octobre 2021, des investisseurs ont intenté une action collective contre le géant turc du commerce électronique Hepsiburada, ses dirigeants et membres du conseil d’administration, ainsi que cinq grandes banques d’investissement internationales, devant le tribunal de district des États-Unis pour le district sud de New York.
Les plaignants alléguaient que le prospectus d’introduction en bourse de Hepsiburada de juillet 2021 au Nasdaq contenait des déclarations matériellement trompeuses et omettait de divulguer un ralentissement substantiel de l’activité de la société avant l’offre. La société avait vendu environ 62,25 millions d’actions américaines de dépôt à 12 dollars chacune. À la suite de résultats décevants au deuxième trimestre en août 2021, le cours de son action a chuté d’environ 25 % en une seule séance de bourse. En octobre, les actions se négociaient à seulement 5,30 dollars, soit près de 56 % de moins que le prix d’offre.
L’action en justice nommait des personnalités éminentes du monde des affaires turc, notamment Hanzade Doğan Boyner, Mehmet Murat Emirdağ et Halil Korhan Öz, ainsi que d’autres administrateurs et institutions de placement telles que Morgan Stanley, JPMorgan Securities, Goldman Sachs, BofA Securities et UBS Securities.
Le litige a finalement abouti à un règlement de 13,9 millions de dollars approuvé par le juge de district américain P. Kevin Castel le 1er août 2023. L’accord a résolu l’action en justice sans procès ni constatation judiciaire que les défendeurs avaient violé la législation sur les valeurs mobilières. Néanmoins, il a démontré que des sociétés turques et leurs administrateurs pouvaient devenir défendeurs dans le cadre de litiges d’investisseurs américains substantiels lorsque leurs offres de titres relevaient du droit américain.
L’affaire a également illustré comment les investisseurs institutionnels peuvent organiser des procédures collectives contre des sociétés défenderesses et demander une indemnisation par le biais de règlements supervisés par un tribunal. La distinction cruciale est que les réclamations de Hepsiburada découlaient d’une offre publique enregistrée aux États-Unis, tandis que les transactions au cœur du scandale actuel de la Turquie concernaient principalement des titres et des fonds d’investissement nationaux. Cette différence pourrait empêcher une réclamation par ailleurs similaire d’être examinée par un tribunal américain.
Les autorités répressives du gouvernement américain peuvent également disposer de pouvoirs juridictionnels différents de ceux dont disposent les investisseurs privés, notamment en vertu des dispositions relatives à la conduite et aux effets introduites par la loi Dodd-Frank. La question de savoir si ces pouvoirs s’appliqueraient à des stratagèmes de transactions turcs particuliers dépendrait des éléments légaux et des preuves.
Des lois fédérales distinctes concernant le blanchiment d’argent, la fraude électronique ou d’autres crimes financiers pourraient devenir pertinentes si les procureurs établissaient une conduite qualifiante et des liens juridictionnels.
L’affaire Halkbank offre un autre exemple d’exposition financière internationale. Les poursuites pénales intentées contre la banque publique turque Halkbank illustrent comment une activité financière impliquant des transactions internationales peut conduire à des procédures aux États-Unis.
En octobre 2019, les procureurs fédéraux de Manhattan ont inculpé Halkbank pour fraude, infractions liées aux sanctions et blanchiment d’argent dans le cadre d’un stratagème présumé impliquant l’Iran. L’affaire a suivi la condamnation de l’ancien directeur général adjoint de Halkbank, Mehmet Hakan Atilla, et les procédures impliquant l’homme d’affaires turco-iranien Reza Zarrab.
Les procureurs ont allégué que les transactions financières impliquant le système bancaire américain faisaient partie de la conduite sous-jacente aux accusations. L’affaire est juridiquement distincte de la manipulation de titres. Elle démontre néanmoins que des institutions et des particuliers turcs peuvent être impliqués dans des procédures américaines lorsque leur conduite relève de la compétence légale américaine.
L’une des questions non résolues les plus importantes concernant le scandale boursier turc concerne l’identité des investisseurs qui ont profité de la flambée extraordinaire des valorisations boursières avant la crise et si ces bénéfices ont été obtenus par des transactions licites. Malgré les demandes répétées des députés de l’opposition, le gouvernement Erdoğan a jusqu’à présent refusé de divulguer publiquement les noms des principaux bénéficiaires, alimentant les soupçons d’une dissimulation délibérée visant à protéger des individus proches d’Erdoğan, de sa famille et de l’AKP au pouvoir.
Les liens internationaux du scandale en matière d’investissement créent la possibilité que des conflits sur les pertes financières, la propriété et les actes répréhensibles présumés s’étendent finalement au-delà de la Turquie. Si des liens juridiquement suffisants émergent, des politiciens, des dirigeants d’entreprise et des personnalités du monde des affaires politiquement connectés turcs pourraient se retrouver à devoir répondre à des allégations devant des tribunaux étrangers où l’influence politique nationale ne déterminerait pas l’issue des procédures.
Cet article a été traduit de sa version originale depuis le site Nordic Monitor.
Et vous, qu'en pensez-vous ?